Japonya Merkez Bankası, Ekim 2026 tarihli Finansal Sistem Raporu’nu yayımladı.
Finansal Pazarlar ve Belirsizlikler
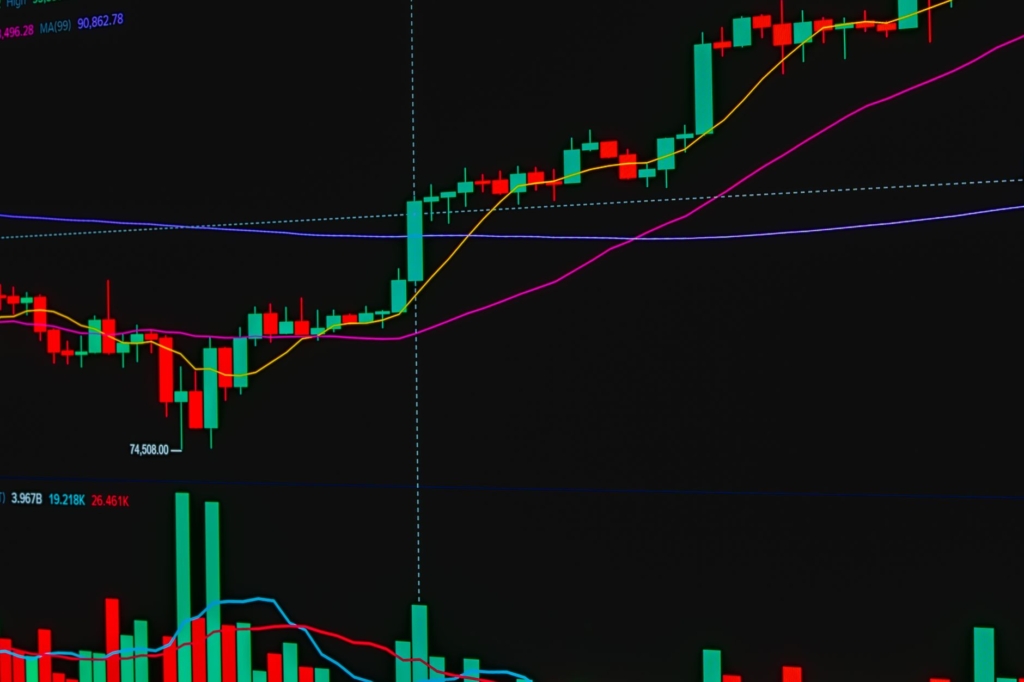
Rapora göre, küresel yapay zeka (AI) ile ilgili talep artışı, piyasa duyarlılığını iyileştirmiş olsa da, Orta Doğu’daki durum üzerindeki belirsizlikler devam ediyor. Bu çerçevede, hisse senedi fiyatları artarken, kurumsal tahvillere ilişkin kredi spread’leri düşük seviyelerde kalmaya devam etti. Ancak, AI yatırımlarının karlılığı ve finansmanı ile yabancı bankacılık dışı finansal aracılar (NBFI) sektöründeki gelişmeler gibi faktörler üzerindeki belirsizlikler yüksek seviyede seyrediyor.
Finansal İstikrarın Değerlendirilmesi
Japonya’nın finansal sistemi genel olarak istikrarını koruyor. Kredi piyasasında, firmaların kredi talebinin artmasıyla birlikte finansal aracılık işlevi sorunsuz bir şekilde devam ediyor. Japon bankaları, çeşitli stres durumlarına dayanabilecek yeterli sermaye ve stabil bir fonlama yapısına sahip. Ancak, Orta Doğu’daki durum, AI ile ilgili yatırımların karlılığı ve NBFI sektöründeki gelişmeler gibi unsurların finansal sistem üzerindeki etkileri dikkatle izlenmelidir.
Varlık Fiyatlarındaki Gelişmeler
Hisse senedi fiyatları, yukarı yönlü bir trend izlemekte ve Eylül sonu itibarıyla fiyat-kazanç (P/E) oranları, 2008’den bu yana ortalama seviyelerde kalmaktadır. Gayrimenkul fiyatları da ekonomik toparlanma ile birlikte artış göstermekte, ancak özellikle Tokyo gibi büyük metropol alanlarında fiyat artışlarının hızlandığı gözlemlenmektedir. İnşaat maliyetlerindeki artış ve iş gücü eksiklikleri, gayrimenkul fiyatlarının yükselmesine neden olan faktörler arasında yer alıyor.
Yabancı NBFI Sektörü ve AI Yatırımları
Yabancı NBFI sektörünün küresel varlığı artarken, bu durum piyasalarda riskleri de beraberinde getiriyor. Japonya’daki NBFI sektörünün finansal varlıklar içindeki payı diğer ülkelere göre görece düşük olsa da, yerel bankaların yabancı NBFI sektörüne yönelik kredi ve yatırım oranları artış göstermektedir. Ayrıca, AI ile ilgili hisse senetlerinin hedge fon portföylerindeki payı da artmaktadır.
Kredi Maliyetleri ve Şirketler Üzerindeki Etkileri
Kurumsal iflas oranları ve temerrüt oranları, pandemiden önceki seviyelerin üzerinde kalmış olsa da, genel olarak değişim göstermemektedir. Küçük ve orta ölçekli işletmeler (KOBİ) arasında kâr oranları açısından büyük farklılıklar gözlemlenmektedir. Enerji ve hammadde fiyatlarındaki artışın, KOBİ’lerin kârları üzerinde aşağı yönlü baskı oluşturduğu belirtilmektedir.
Sonuç ve Öneriler
Japonya Merkez Bankası, finansal sistemin istikrarını koruduğunu belirtirken, gelecekteki gelişmelere ve risklere karşı dikkatli olunması gerektiğinin altını çiziyor. Özellikle AI yatırımlarındaki dalgalanmalar ve Orta Doğu’daki belirsizlikler, finansal sistemin sağlığı üzerinde önemli etkiler yaratabilir. Bankaların, kredi ve mevduat yönetiminde dikkatli olmaları önerilmektedir.